El riesgo país llegó a 925 puntos tras caer los bonos
El indicador de JPMorgan subió 73 puntos básicos en la última jornada y alcanzó su máximo de 2026. La caída de los mercados internacionales profundizó las pérdidas de los bonos argentinos, mientras crecen las dudas sobre las condiciones de financiamiento y los vencimientos de deuda de 2027.
El riesgo país argentino cerró el jueves 5 de noviembre en 925 puntos básicos, el nivel más alto registrado durante 2026. El indicador elaborado por JPMorgan aumentó 73 unidades respecto de los 852 puntos del miércoles, en una jornada marcada por fuertes caídas de los bonos soberanos en dólares y un deterioro generalizado de los mercados internacionales.
El movimiento coincidió con una venta masiva de acciones en Wall Street. El índice tecnológico Nasdaq retrocedió 5,5%, mientras que el S&P 500 perdió 4,4% y el Dow Jones cayó 3,4%.
Los títulos de deuda argentina también sufrieron pérdidas, con bajas superiores al 2% en algunas emisiones. La caída de sus precios elevó los rendimientos exigidos por los inversores y amplió la diferencia frente a los bonos del Tesoro estadounidense.
Sin embargo, las dificultades argentinas comenzaron antes de esta turbulencia internacional.
El riesgo país había alcanzado un mínimo de 402 puntos básicos el 10 de julio. Desde entonces acumuló un incremento de 523 puntos, más que duplicando su valor en menos de cuatro meses.
Esta evolución indica que el deterioro no puede atribuirse únicamente a lo ocurrido en Wall Street. Analistas financieros también señalan factores internos, como las dudas sobre la sostenibilidad del programa económico, las necesidades de financiamiento y la incertidumbre política ante las elecciones presidenciales de 2027.
Por qué importa la suba del riesgo país
El riesgo país mide la diferencia de rendimiento que exigen los inversores para mantener deuda soberana argentina en dólares frente a títulos comparables del Tesoro de Estados Unidos.
Un indicador de 925 puntos básicos representa una diferencia aproximada de 9,25 puntos porcentuales. No es una tasa de interés que automáticamente deba pagar el Gobierno al emitir nuevos bonos, pero sirve como referencia para evaluar el costo de acceder al crédito internacional.
Cuanto mayor es esa diferencia, más difícil resulta conseguir financiamiento en condiciones favorables.
La situación adquiere especial importancia por los compromisos de deuda previstos para 2027. El Gobierno necesita afrontar vencimientos y definir cómo cubrirlos mediante recursos propios, refinanciaciones u otras fuentes de fondos.
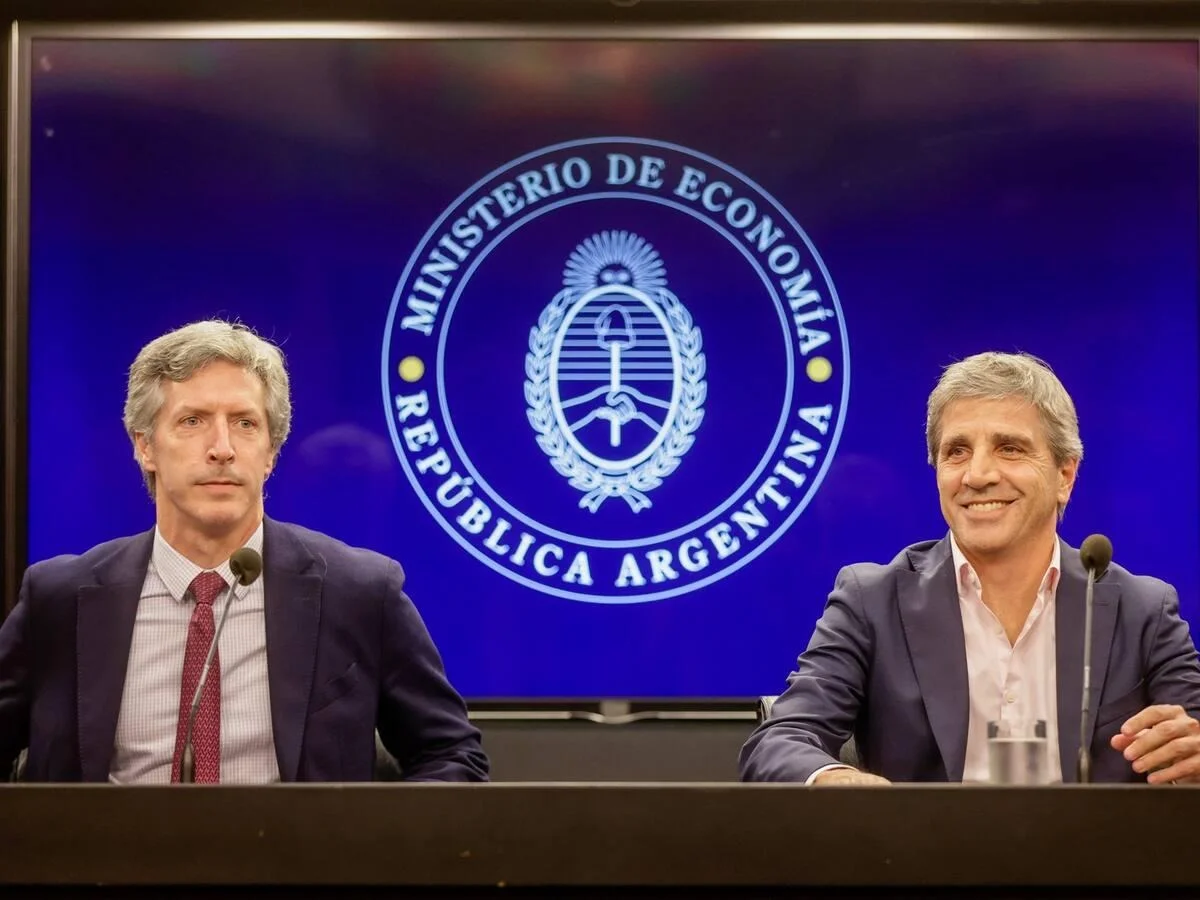
El ministro de Economía, Luis Caputo, y el presidente del Banco Central, Santiago Bausili, plantearon la posibilidad de utilizar recursos del acuerdo de intercambio de monedas con China como parte de las alternativas financieras. Su disponibilidad no elimina, por sí sola, las dificultades que refleja el mercado de bonos.
Para la economía cotidiana, una suba del riesgo país no provoca automáticamente un aumento de las tasas de los préstamos personales o comerciales. Sin embargo, un financiamiento soberano más costoso puede restringir las posibilidades de inversión y crédito a mediano plazo.
La evolución de los bonos durante las próximas ruedas permitirá observar si la presión internacional disminuye o si persiste el deterioro de las condiciones de financiamiento argentino.